
Ihre Kfz Versicherung für 2027
Ein wichtiger Hinweis vorweg:
INFLATION – VOR ALLEM DIE KFZ-VERSICHERUNG IST BETROFFEN
Die Inflation wirkt sich auch auf Ihre Kfz-Versicherung aus. Die steigenden Preise für Reparaturen, Ersatzteile und Werkstattdienstleistungen liegen sogar deutlich über der allgemeinen Inflation. Dadurch sind die Versicherer gezwungen, neu zu kalkulieren und die Beiträge anzupassen.
Bitte lesen Sie den folgenden Text aufmerksam.
Auch 2027 kann es teurer werden
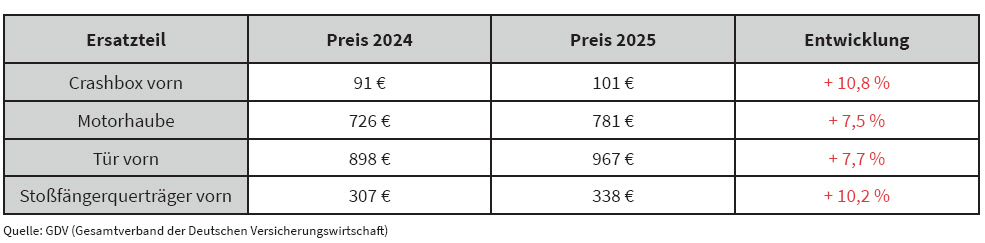
Verschiedene Markteinflüsse führen zu steigenden Versicherungsbeiträgen, die weder Sie noch die Gesellschaften beeinflussen können. Primär gehören dazu die weiterhin steigenden Kosten für Ersatzteile , höhere Arbeitslöhne und verzögerte Ersatzteillieferungen. Alles Faktoren, die Kfz-Versicherer vor Herausforderungen stellen und Beitragserhöhungen nach sich ziehen.
Aktuelle Zahlen vom GDV
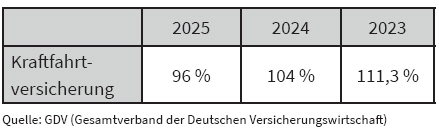
Der GDV (Gesamtverband der Deutschen Versicherungswirtschaft) erhebt regelmäßig Statistiken, unter anderem auch bei der KFZ-Versicherung. Die Kfz-Versicherer stehen weiterhin unter Kostendruck: 2023 standen jedem eingenommenen Euro Ausgaben von 1,11 Euro gegenüber – ein Minus von 11 %. Zwar hat sich die Lage durch die gesunkene Inflation verbessert, doch auch 2027 bleibt mit nur rund 0,04 Euro pro eingenommenem Euro kaum finanzieller Puffer.
Wie können Sie den Beitrag senken?
Ihr Wohnort ( Regionalkasse), Ihr Fahrzeug ( Typklasse) und wie lange Sie schon unfallfrei unterwegs sind (Schadenfreiheits-Klasse) haben Einfluss auf den Versicherungsbeitrag. Hierauf haben Sie wenig Einfluss. Es gibt aber einige Stellschrauben, die Sie überprüfen und evtl. ändern können, damit die Beitragserhöhung milder ausfällt.
Stellschrauben für Ihren Versicherungsschutz
Finden wir Einsparpotenziale!
Briefpost versenden kostet "Geld". Entscheiden Sie sich für die Online-Vertragsverwaltung z. B. über ein Portal, gewähren viele Versicherer einen Nachlass.
Unser Meinungsbild:
Wir haben alle den Papierlos-Tarif gewählt und sehen darin nur Vorteile: Schnelle Übermittlung der Unterlagen bei Änderungen, immer aktuell und total unkompliziert.
Ihr Fahrzeug wird bei einem Kaskoschaden in einer Partnerwerkstatt des Versicherers repariert. Durch geringere Stundensätze und einfachere Abrechnungen können Versicherer Kosten sparen – und diesen Vorteil an Sie weitergeben.
Unser Meinungsbild:
Der Werkstattbonus greift NUR, wenn Sie einen Kaskoschaden reparieren wollen. In der Regel werden dann Lackierarbeiten fällig. Fragen Sie sich: "Lackiert die Werkstatt meines Vertrauens eigentlich selbst, oder gibt es auch da einen Partner-Lackierbetrieb?" Bei Leasingfahrzeugen prüfen Sie bitte die vertragliche Vereinbarung mit dem Leasinggeber.
Wenn Sie jährlich zahlen, werden Sie mit einem Beitragsnachlass (bis zu 12 %) belohnt.
Unser Meinungsbild:
Wenn es der "Kontostand" Ende Dezember irgendwie zulässt, dann wäre es töricht, diesen "MEGA-Rabatt" nicht mitzunehmen.
Diese Stellschraube ist besonders effektiv. Im Kasko-Schadenfall zahlen Sie eine Selbstbeteiligung (SB). Je höher die SB, desto günstiger wird Ihr Beitrag.
Unser Meinungsbild:
In der Teilkasko darf gerne eine "niedrige" Selbstbeteiligung gewählt werden (0 € oder 150 € SB). Einen großen Einfluss auf Teilkaskoschäden (Glasbruch, Unfälle mit Tieren, Diebstahl, Tierbisse, Unwetter etc.) haben wir nicht, sind wir auch noch so vorsichtig!
Dagegen können wir das Risiko von Vollkaskoschäden (i. d. R. eigenes Verschulden) schon ein wenig steuern. Daher unsere Empfehlung: Eine SB in Höhe 500 bis 1.000 € spart eine Menge Beitrag. Im Übrigen ist es keine gute Idee, einen Vollkaskoschaden im 3-stelligen Bereich über die Versicherung laufen zu lassen. Die DAUERHAFTE Rabatt-Rückstufung "frisst" den augenscheinlichen Vorteil schnell wieder auf.
Nutzen Sie das Fahrzeug alleine, oder teilen Sie es mit anderen Personen? Ein eingeschränkter Fahrerkreis reduziert den Beitrag enorm.
Unser Meinungsbild:
Halten Sie uns bitte nicht für arrogant, aber benötigen "Tochter" und "Sohnemann" wirklich den regelmäßigen Zugriff auf alle Fahrzeuge? Wäre es nicht vielleicht auch möglich, nur ein Familienauto zur Verfügung zu stellen? Besteht ab und zu zusätzlicher Bedarf, können wir temporär "Urlaubsfahrer" im Vertrag anmelden.
Ist Ihr Leasingvertrag ausgelaufen oder haben Sie sämtliche Raten Ihrer Finanzierung bereits getilgt? Der Beitrag von eigenfinanzierten Fahrzeugen ist günstiger.
Unser Meinungsbild:
Gefühlt sind 2/3 aller Fahrzeuge NICHT eigenfinanziert. Aufgrund Ihrer vertraglichen Vereinbarung mit dem Leasinggeber oder der finanzierenden Bank "müssen" Sie Schäden dort melden und nach deren "Pfeife tanzen". Fremdgesteuerte Reparaturen sind immer teurer!
Teilen Sie uns bitte mit, wann Ihre Finanzierung bzw. Ihr Leasingvertrag ausläuft, auch das spart Beitrag!
Die Jahresfahrleistung ist eines der teuersten "weichen Merkmale" für die Berechnung des Beitrags. Eine einfache Regel: Wer weniger fährt, zahlt weniger Beitrag. Vielleicht gibt es Möglichkeiten, die Jahresfahrleistung zu reduzieren.
Unser Meinungsbild:
Vorab, bei der Angabe bewusst "schummeln", ist ganz schlecht. Vielleicht können Sie trotzdem die Jahresfahrleistung reduzieren, indem Sie an einigen Stellschräubchen drehen. Denken Sie einmal über folgende Möglichkeiten nach: Homeoffice-Vereinbarung, Fahrgemeinschaften, Nutzung von öffentlichen Verkehrsmitteln, Wocheneinkäufe planen. Niemand möchte Ihre Flexibilität oder Freiheiten einschränken, aber vielleicht ist der Aufwand für die o. g. Maßnahmen überschaubar.
Unser Meinungsbild:
Wir halten gar nichts davon, den einst gewünschten Leistungsumfang zu reduzieren. Wir sind sicher, das Sie im Schadenfall keine bösen Überraschungen erleben möchten. Ihre Ansprüche hinsichtlich Service und Versicherungsschutz sollten sich im Vertrag widerspiegeln.
Insbesondere die Leistungsbausteine: Schutzbrief, Rabattschutz, Fahrerschutz, Auslandsschadenschutz, Direktregulierung stehen NICHT im Zusammenhang mit dem Zeitwert Ihres Fahrzeugs. Stellen Sie sich daher die Frage: Kann ich mir den Schadenfall ohne diese Absicherungen leisten?